Кабельная промышленность России снизила выпуск на 4% в первом полугодии 2026 года
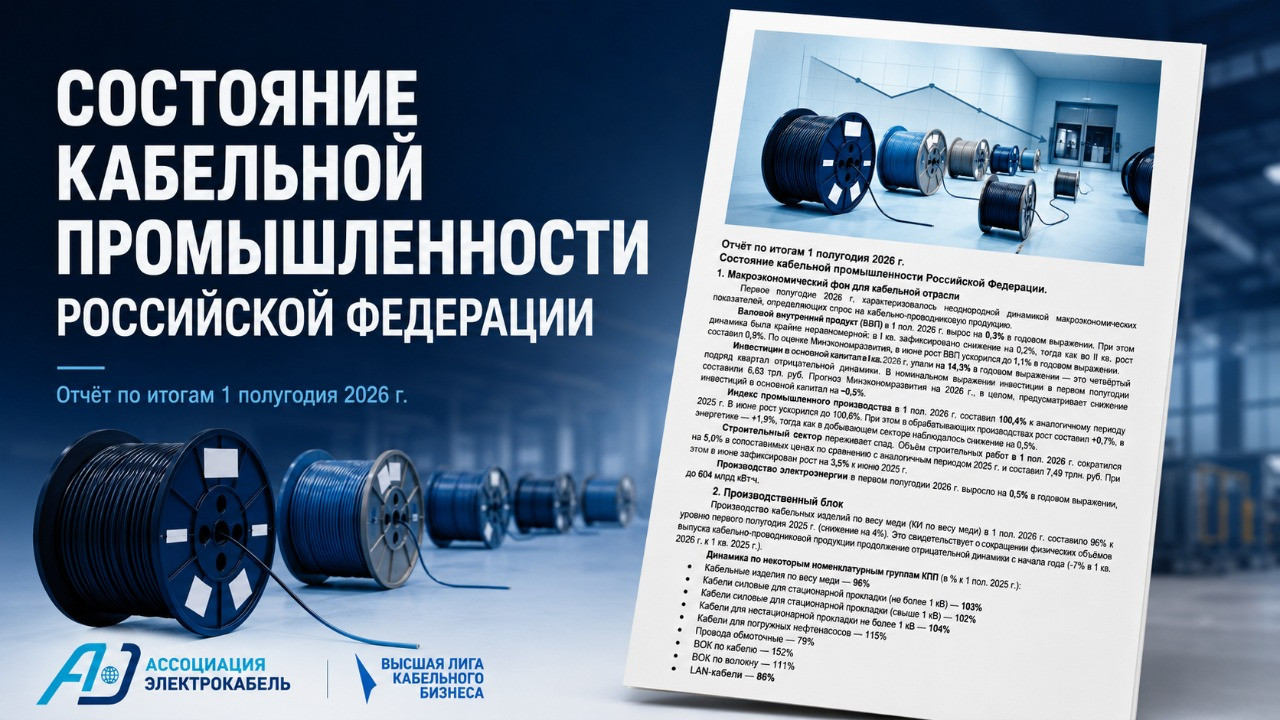
Президент Ассоциации «Электрокабель» Максим Третьяков поделился данными о состоянии кабельной промышленности России по итогам первого полугодия 2026 года. На фоне слабой инвестиционной активности и снижения объёмов строительства отрасль продолжила сокращать физические объёмы производства, однако отдельные сегменты — прежде всего волоконно-оптические и специализированные кабели — показали заметный рост.
По представленным данным, производство кабельных изделий по весу меди в январе—июне 2026 года составило 96% к уровню аналогичного периода прошлого года. Таким образом, снижение достигло 4%. При этом темпы падения несколько замедлились: по итогам первого квартала производство отставало от показателей 2025 года на 7%.
Макроэкономический фон для кабельной отрасли остаётся неоднозначным. ВВП России за первое полугодие вырос на 0,3% год к году, индекс промышленного производства — на 0,4%. В то же время объём строительных работ сократился на 5%, а инвестиции в основной капитал в первом квартале снизились на 14,3%.
На этом фоне различные сегменты кабельного рынка демонстрируют существенно отличающуюся динамику.
Производство силовых кабелей для стационарной прокладки напряжением до 1 кВ выросло на 3%, свыше 1 кВ — на 2%. Выпуск кабелей для нестационарной прокладки увеличился на 4%.
Одним из наиболее устойчивых сегментов остаются кабели для погружных нефтенасосов: их производство выросло на 15% к первому полугодию 2025 года.
Самую высокую динамику показывает волоконно-оптическая продукция. Производство ВОК в пересчёте на длину кабеля выросло сразу на 52%, по объёму использованного оптического волокна — на 11%.
Росту этого направления способствует реализация крупных телекоммуникационных проектов, в том числе создание арктической инфраструктуры связи. В июне первая партия бронированного оптоволоконного кабеля поступила в Якутию для проекта «Синергия Арктики». Кроме того, в апреле «Инкаб Холдинг» запустил производство оптического сердечника для подводных кабелей, предназначенных в том числе для линий связи вдоль Северного морского пути и на Дальнем Востоке.
При этом производство LAN-кабелей сократилось на 14%.
Наиболее глубокое снижение среди представленных номенклатурных групп отмечено в сегменте обмоточных проводов — минус 21% к уровню прошлого года. В отчёте это связывается с продолжающимся снижением активности в производстве электродвигателей, трансформаторов и части электротехнического оборудования.
Кто формирует спрос на кабель
Крупнейшими источниками спроса для отрасли остаются энергетика, строительство, нефтегазовый сектор, транспортная инфраструктура и связь.
Инвестиционная программа «Россетей» на 2026 год может составить 857 млрд рублей. Среди крупных перспективных проектов — развитие линий передачи постоянного тока, включая направления Нововоронежская АЭС — Москва и новую магистраль в Сибири.
В транспортном секторе инвестиционная программа РЖД за первое полугодие исполнена на 323,1 млрд рублей. Продолжаются работы по развитию Восточного полигона, Центрального транспортного узла и строительству высокоскоростной магистрали Москва — Санкт-Петербург.
Ситуация в строительстве остаётся противоречивой. При общем снижении объёма выполненных работ на 5% запуск новых проектов многоквартирного жилья увеличился на 12% — примерно до 19,45 млн кв. м. Это может поддержать спрос на низковольтные силовые и контрольные кабели в последующих периодах.
Импорт КПП вырос более чем наполовину
Отдельное внимание в отчёте уделено внешней торговле.
По данным за январь—май 2026 года объём импорта кабельно-проводниковой продукции в Россию составил 630,9 млн долларов. Это на 52,3% больше, чем за аналогичный период 2025 года.
Для сравнения: в январе—мае 2024 года импорт составлял 334,4 млн долларов, в 2025 году — 414,3 млн долларов.
Экспорт российской КПП также вырос, но значительно меньшими темпами — на 10,9%, до 227,5 млн долларов.
Таким образом, существенный рост импорта происходит одновременно со снижением физических объёмов внутреннего производства. В представленном анализе этот фактор называется одним из ключевых вызовов для отечественной кабельной промышленности.
Что ждать от второго полугодия
Среди потенциальных факторов поддержки рынка Максим Третьяков отмечает крупные энергетические и транспортные инвестиционные программы, увеличение числа новых строительных проектов и дальнейший рост телекоммуникационной инфраструктуры.
Особенно сильные позиции сохраняет сегмент волоконно-оптического кабеля, для которого дополнительный спрос создают масштабные проекты связи в Арктике, Сибири и на Дальнем Востоке.
При этом давление на отрасль продолжают оказывать высокая стоимость капитала, слабая инвестиционная активность и сокращение инфраструктурных расходов.
По итогам первого полугодия кабельная промышленность находится в ситуации, когда общий рынок сокращается, но внутри него уже хорошо заметны отдельные точки роста. Главный вопрос второго полугодия — смогут ли инвестиционные проекты в энергетике, строительстве, транспорте и связи компенсировать продолжающееся охлаждение экономики и рост импорта.


Первая отраслевая соцсеть RusCable Переменка!
Переменка — это отраслевая социальная сеть. Удобная платформа для дружбы, общения и публикаций!